

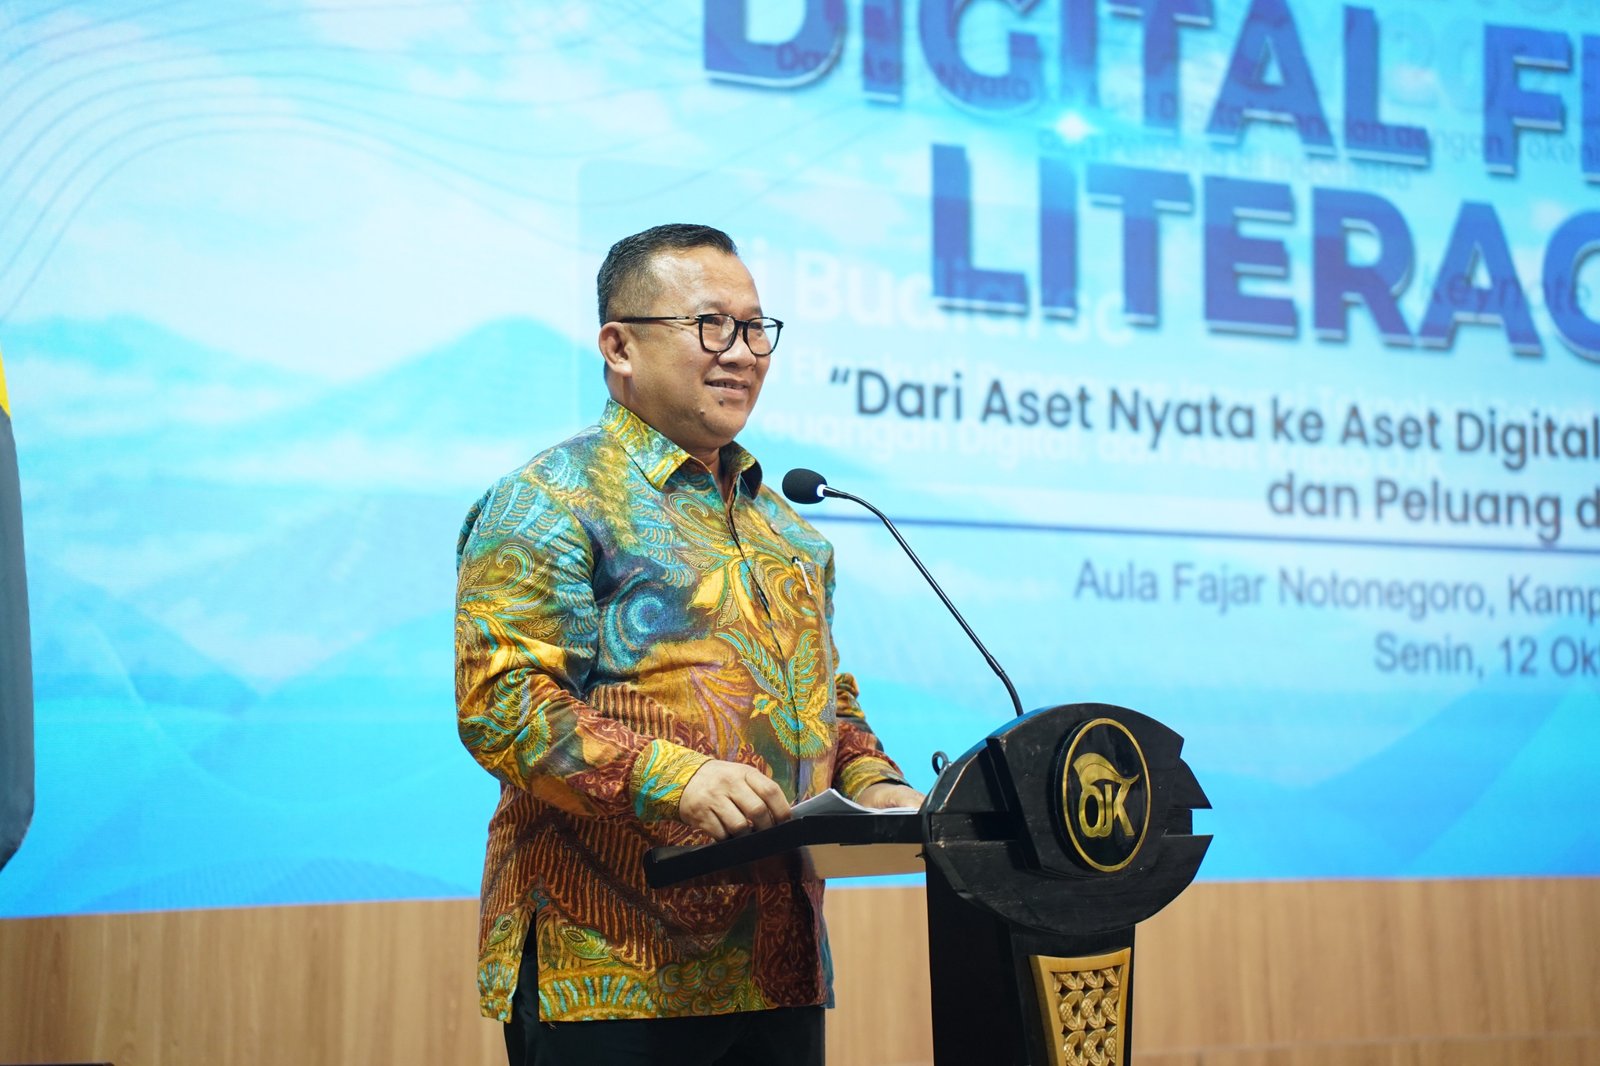
Inovasi tersebut antara lain tokenisasi emas, tokenisasi surat utang negara, serta tokenisasi manfaat properti.
“Indonesia memiliki peluang yang sangat besar dalam pengembangan inovasi keuangan digital. Saat ini, sejumlah inovasi telah melalui mekanisme Sandbox OJK, antara lain tokenisasi emas, tokenisasi surat utang negara, dan tokenisasi manfaat properti,” kata Adi.
Ia menilai, perkembangan tersebut dapat menjadi momentum untuk memperkuat inovasi sektor keuangan dan mendukung perekonomian nasional melalui kolaborasi berbagai pihak.
Meski demikian, pengembangan tokenisasi tetap membutuhkan kepastian hukum, tata kelola yang baik, keamanan teknologi, serta kejelasan hak dan kewajiban para pihak yang terlibat.
AI dan Blockchain Percepat Inovasi Keuangan
Selain tokenisasi, perkembangan kecerdasan artifisial atau Artificial Intelligence (AI), Big Data, komputasi awan (cloud computing), dan teknologi buku besar terdistribusi juga membuka peluang baru bagi industri keuangan.
Pemanfaatan teknologi tersebut memungkinkan pengembangan produk dan layanan keuangan yang semakin inovatif. Namun, kemajuan teknologi harus disertai kesiapan sumber daya manusia dan kerangka regulasi yang mampu mengikuti perkembangan industri.
Adi menegaskan, regulator, pelaku industri, pemerintah, dan perguruan tinggi perlu memperkuat kolaborasi untuk membangun ekosistem keuangan digital yang adaptif, kredibel, dan berkelanjutan.
Sinergi tersebut diperlukan agar inovasi yang berkembang tidak hanya berorientasi pada kemajuan teknologi, tetapi juga memberikan manfaat nyata bagi masyarakat.
Di sisi lain, mekanisme regulatory sandbox menjadi salah satu instrumen OJK untuk memfasilitasi pengujian dan pengembangan inovasi teknologi sektor keuangan dengan tetap memperhatikan aspek regulasi, pengelolaan risiko, serta perlindungan konsumen.
Melalui mekanisme ini, kesiapan inovasi dapat dinilai sebelum manfaatnya diperluas kepada masyarakat.