

Pasar modal tidak akan menjadi dalam hanya karena jumlah rekening bertambah.
Pasar menjadi dalam ketika investor percaya bahwa harga dibentuk secara adil.
Indonesia Masih Menarik, tetapi Keunggulannya Harus Diolah
Indonesia memiliki empat daya tarik utama.
Pertama, pasar domestik yang besar.
Kedua, kekayaan sumber daya alam.
Ketiga, kebutuhan pembangunan infrastruktur dan layanan dasar yang masih luas.
Keempat, posisi strategis dalam rantai pasok Asia.
Namun, semua itu baru merupakan potensi.
Potensi adalah sumber daya yang belum bekerja.
Agar menjadi investasi, potensi harus diterjemahkan menjadi proyek yang memiliki lokasi jelas, lahan siap, izin tersedia, kebutuhan infrastruktur terukur, proyeksi permintaan masuk akal, struktur pembiayaan jelas, dan pembagian risiko yang dapat diterima.
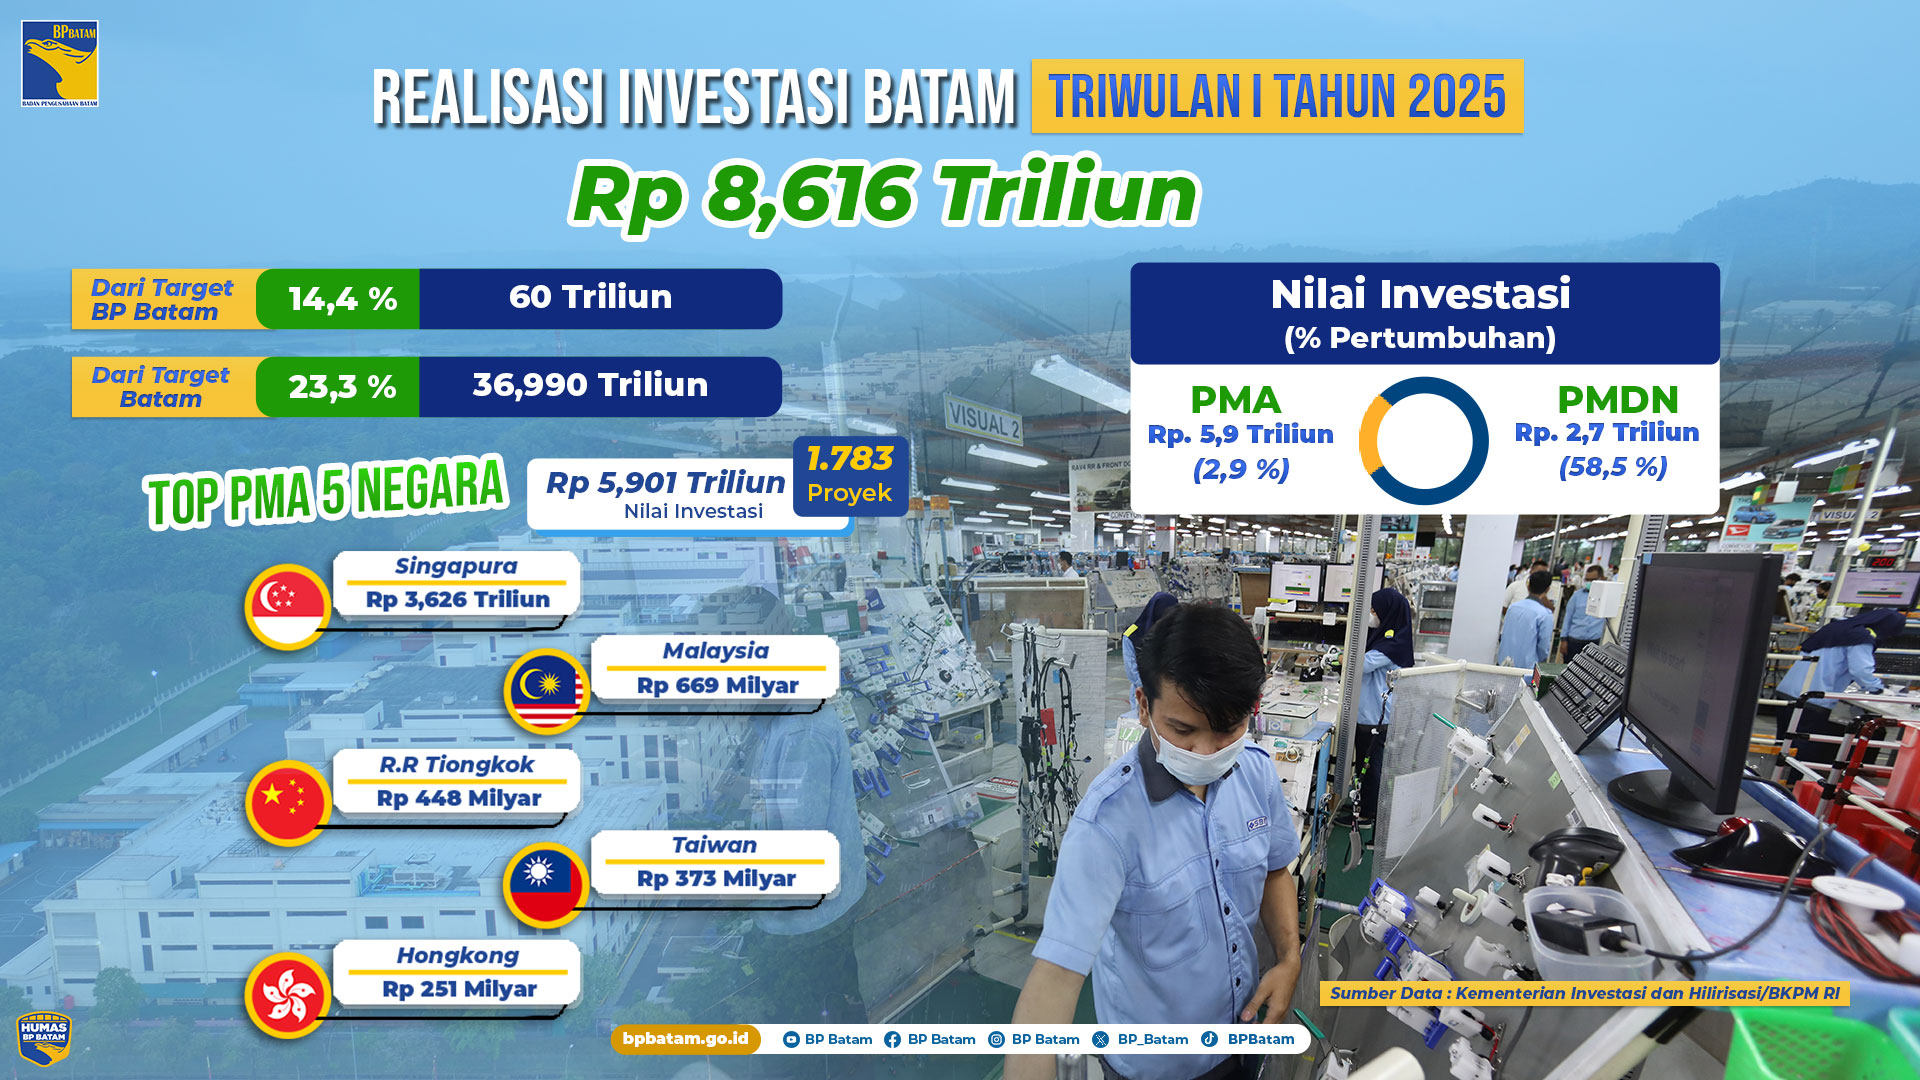
Data investasi tidak boleh hanya menunjukkan berapa rupiah yang masuk. Pemerintah juga harus mengetahui investasi tersebut menciptakan apa: teknologi, ekspor, lapangan kerja berkualitas, keterkaitan dengan UMKM, produktivitas, atau hanya meningkatkan impor barang modal.
Kementerian Investasi telah menyediakan data realisasi investasi triwulan II-2026. Tahap berikutnya adalah menghubungkan data tersebut dengan kualitas proyek, produktivitas, penciptaan kerja, dan dampak wilayah.
Indonesia tidak kekurangan daftar proyek.
Yang sering kurang adalah proyek yang benar-benar siap dibiayai.
Apa yang Harus Dilakukan Indonesia?
Pertama, menjaga kredibilitas kebijakan makro.
Kebijakan fiskal harus transparan. Kebijakan moneter harus tetap kredibel dan profesional. Koordinasi pemerintah dan Bank Indonesia penting, tetapi koordinasi tidak boleh menimbulkan keraguan terhadap independensi bank sentral. Investor dapat menerima kebijakan yang ketat. Mereka lebih sulit menerima kebijakan yang tidak dapat diperkirakan.
Kedua, menurunkan risiko nonkeuangan.
Perizinan, kepastian lahan, konektivitas, listrik, air, kepastian kontrak, dan penyelesaian sengketa sering lebih menentukan daripada insentif pajak. Jika risiko tersebut dapat diturunkan, pemerintah tidak perlu terus membayar investor melalui insentif.
Ketiga, memperluas pembiayaan rupiah berjangka panjang dan instrumen lindung nilai.
Proyek domestik yang berpendapatan rupiah sebaiknya tidak dipaksa bergantung pada utang dolar. Pasar obligasi korporasi, sekuritisasi, penjaminan proyek, blended finance, dan hedging perlu dibuat lebih mudah diakses.
Keempat, membangun Commodity Balance Sheet Nasional.